ИСЖ и НСЖ можно считать новыми продуктами на инвестиционном рынке. Страховые компании преподносят их, как разумную замену банковскому депозиту с более высокой доходностью и страхованием жизни. Сейчас я по-человечески объясню тебе эти непонятные слова из трех букв.
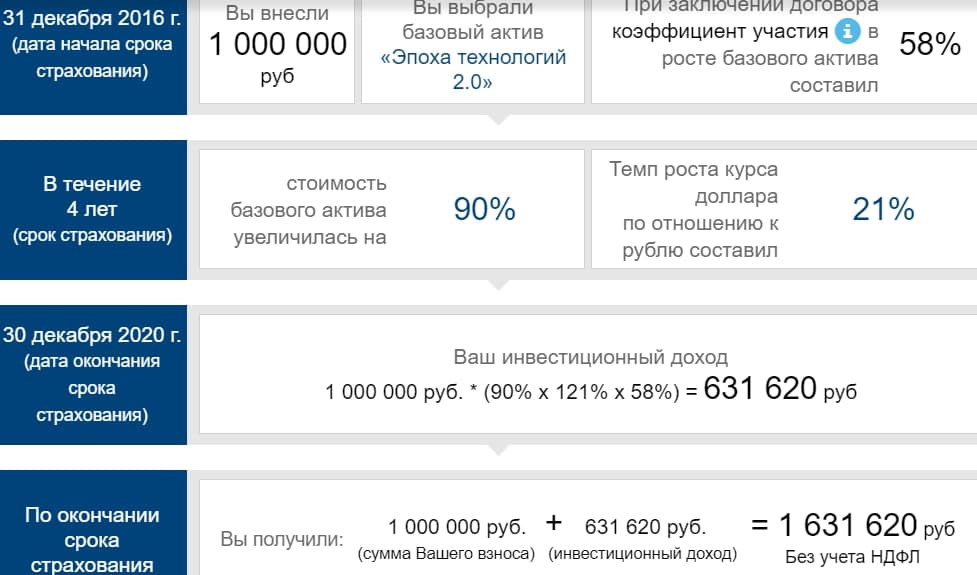
ИСЖ - инвестиционное страхование жизни. Это услуга, которая предоставляется страховой компанией. Вы заключаете договор, согласно которому вносите единовременный платеж, который называется страховым взносом. Размер взноса зависит от страховой компании и может варьироваться от 50 000 до 500 000 рублей. При заключении договора вы покупаете: страховой полис, в котором вы страхуете свою жизнь от её внезапного окончания и от получения инвалидности первой группы. Если страховой случай случится, то страховая компания обязуется выплатить вам или вашим близким взнос плюс «инвестиционный доход»
Особенности у ИСЖ очень интересные.
- Страховая компания, по сути, не гарантирует вам инвестиционный доход. То есть если никакого дохода не будет - вы не сможете потребовать доход.
- При досрочном расторжении договора, вы сможете забрать свои деньги с серьезными финансовыми потерями, потому что страховщик не обидит себя и возьмет хорошую комиссию за свои услуги.
НСЖ - накопительное страхование жизни. Это также услуга страховой компании, которая выдает вам полис при заключении договора страхования. Только в этом случае вы вносите страховые взносы с определенной периодичностью. Раз в месяц, в квартал, в пол года, в год. Как правило вы сами можете выбрать периодичность. В НСЖ вы страхуете жизнь от несчастного случая, травмы, приобретение инвалидности, критического заболевания и многих других вещей, который сможете выбрать самостоятельно. По окончанию срока договора вы получите сумму равную сумме платежей за весь период действия договора плюс небольшой процент, это как правило от 2 до 4%. Расторгая договор досрочно вы теряете деньги. В среднем это где-то от 5% до 20%, в особых случаях может потеряться вся накопленная сумма.
Сходства у ИСЖ и НСЖ следующие:
- Оба продукта страхую вашу жизнь. Но обычная страховка в конце срока действия договора не даёт возможность забрать некоторую сумму вложенных денег.
- Оба продукта имеют высокие комиссии от 8% до 15% от суммы взноса заберет себе менеджер, за то что смог продать вам полис. В среднем 5% забирает себе страховая компания за страховые издержки.
- В отличие от счета в банке и другого имущества, страховые накопления не подлежат разделу при разводе супругов, не могут быть конфискованы или арестованы до момента выплаты.
- Выплата в конце действия договора не облагается НДФЛ. Но не вся сумма, об этих нюансах нужно читать в договорах, потому что ситуация всегда разная.
- Страховая компания инвестирует деньги, которые вы платите в качестве взносов, в индексные фонды.
- Инвестиционный доход вам никто не гарантирует.
- Срок договора страхования начинается от 5 лет.
- Можно сделать налоговый вычет на сумму страховых взносов, но не более чем 120 000 рублей.
- Вы не сможете заработать ни с ИСЖ, ни с НСЖ
А вот следующие различия:
- В ИСЖ вы можете выбрать индексный фонд самостоятельно. Список доступных фондов на выбор даёт страховая компания.
- В ИСЖ вы сами выбираете в какой индексный фонд вкладывать деньги? Список фондов на выбор предоставляет страховая компания.
- В НСЖ страховщик вкладывает деньги на свое усмотрение. Если вам повезет с управляющим, то все будет хорошо, а нет, значит – нет.
- В ИСЖ взнос платится единовременно. В НСЖ вы сами выбираете периодичность.
- В НСЖ нельзя пропускать взносы. Если вы не внесете ежемесячный платеж хотя бы один раз, то вы рискуете потерять все вложенные деньги.
- В ИСЖ вам могут предложить высокий инвестиционный доход, а в НСЖ - нет.
Резюме:
Если не разбираться в вопросе, то все вроде бы выглядит очень хорошо. Ты как бы получаешь и инвестиции и страховку в одном флаконе. К тому же можно зайти на сайты страховых компаний и удивится, особенно продвинутым стратегиям, которые «гарантируют» вам огромную доходность в 160%. Но по официальной статистике ЦБ РФ доходность 32% полисов ИСЖ и НСЖ на всем страховом рынке за 2020 год составила 0% годовых, и только 17% полисов показало доходность выше 5%. Как итог скажу, что данные инструменты - это непрозрачные, низкодоходные продукты, рассчитанные на людей, которые поверят в "сказки" менеджера о высоких доходах и не будут разбираться в деталях. Приобретая ИСЖ и НСЖ вы просто дарите деньги менеджеру, который пообещал вам высокий доход. Поэтому повышайте свою финансовую грамотность, чтобы подобные «эффективные менеджеры» не пользовались вашим незнанием и не продавали вам подобные продукты.
Желаю богатства,
Рами